RiskAssur : votre magazine professionnel des risques et des assurances depuis 1994 |
||
|
Il y a, actuellement,
390 internautes qui consultent des articles,
298 306 pages lues aujourd'hui (depuis minuit)
|
Essayer RiskAssur PRIVILEGE,
vous donnant acces a l integralite des archives (plus de 40 000 articles) : cliquez ICI
Partez de votre mensualité idéale pour estimer votre capacité d’emprunt
Fixer un budget avant de chercher un bien change la logique d’un projet immobilier. Plutôt que de partir du prix affiché sur une annonce, de plus en plus d’emprunteurs raisonnent à l’envers : ils déterminent la mensualité qu’ils peuvent assumer chaque mois, puis en déduisent le montant total qu’une banque acceptera de leur prêter. Cette approche, simple sur le papier, repose sur des mécanismes de calcul précis que tout professionnel du financement doit savoir expliquer à ses clients.
Simuler sa capacité d’emprunt selon les mensualités envisagées
Le principe est direct : au lieu de calculer une mensualité à partir d’un montant d’achat, on inverse l’équation. L’emprunteur indique la mensualité qu’il juge soutenable compte tenu de ses revenus et de ses charges, puis un simulateur en ligne restitue le montant empruntable en tenant compte de la durée du prêt et du taux d’endettement applicable. Ce calcul croise plusieurs paramètres (revenus nets, taux d’intérêt, durée souhaitée) pour aboutir à une capacité d’emprunt réaliste et ajustée au budget mensuel réellement supportable.
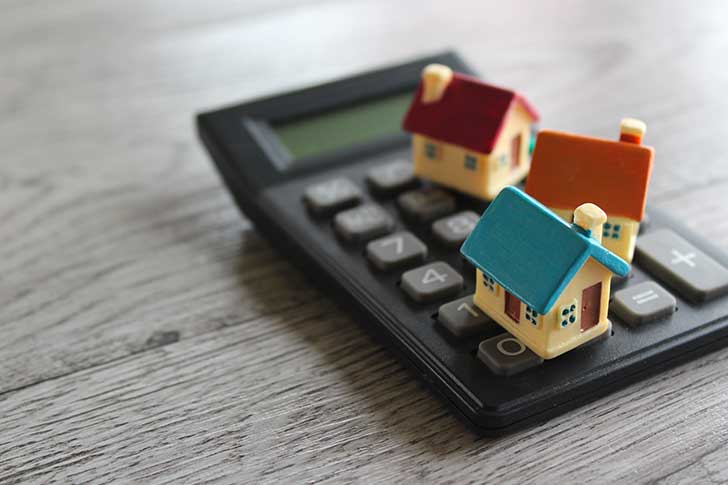
Cette méthode présente un avantage concret pour un professionnel accompagnant un client : elle permet de cadrer un projet immobilier avant même la recherche du bien, en évitant les allers-retours entre un montant rêvé et un remboursement mensuel intenable. Il est possible d’ailleurs de simuler sa capacité d’emprunt selon les mensualités envisagées afin de convertir immédiatement un objectif de mensualité en montant de prêt mobilisable, ce qui facilite les échanges avec les établissements bancaires dès les premières étapes du dossier.
Quels critères influencent le montant que la banque peut vous prêter ?
Le montant qu’une banque accepte de prêter ne dépend jamais d’un seul facteur. Les revenus nets de l’emprunteur constituent la base du calcul, mais leur poids réel se mesure à travers le taux d’endettement, c’est-à-dire la part des revenus consacrée au remboursement du crédit. Le Haut Conseil de Stabilité Financière a fixé ce taux d’effort maximal à 35 % des revenus, assurance emprunteur comprise, une règle applicable depuis 2021 qui borne mécaniquement la mensualité acceptable et, par extension, la capacité d’emprunt calculée par les établissements prêteurs.
La durée du prêt joue un rôle tout aussi déterminant. Allonger la durée réduit la mensualité et augmente donc la capacité d’emprunt, tandis que la raccourcir produit l’effet inverse en resserrant les mensualités. Les données de l’ACPR montrent qu’en 2024, la durée moyenne des nouveaux prêts immobiliers en France atteignait 22,25 ans, pour un taux d’effort moyen constaté de 30,7 %. Ce chiffre illustre bien comment la durée, combinée au taux d’endettement, façonne le montant final que la banque accepte d’accorder à mensualité constante.
Le taux d’intérêt appliqué au crédit vient ensuite ajuster ce calcul : plus il est élevé, plus la part des intérêts dans chaque mensualité augmente, ce qui réduit mécaniquement le capital empruntable. L’apport personnel complète ce tableau en diminuant le montant à financer et en rassurant la banque sur la capacité de l’emprunteur à gérer son budget.
Comment l’apport personnel et la durée modifient-ils votre capacité d’emprunt ?
Un apport personnel conséquent modifie sensiblement les conditions d’un prêt immobilier. En réduisant le montant à emprunter, il allège la mensualité ou permet de raccourcir la durée du crédit sans alourdir le remboursement mensuel. Il renforce aussi la position de l’emprunteur dans sa négociation avec la banque, qui perçoit un dossier mieux sécurisé lorsque le montant financé reste raisonnable au regard du projet global.
La durée du prêt agit comme un second levier, complémentaire de l’apport. L’allonger permet de diminuer la mensualité et d’accéder à une capacité d’emprunt plus élevée, mais elle augmente mécaniquement le coût total du crédit du fait des intérêts cumulés sur une période plus longue. À l’inverse, une durée plus courte limite ce coût global tout en exigeant une mensualité plus soutenue. L’équilibre entre ces deux paramètres dépend du profil de chaque emprunteur et de sa capacité réelle à absorber une charge mensuelle donnée.
Un courtier en prêt immobilier intervient précisément à ce niveau d’arbitrage. Son rôle consiste à ajuster apport, durée et taux d’endettement pour construire un plan de financement cohérent avec le projet immobilier de son client, tout en dialoguant avec plusieurs banques pour obtenir des conditions adaptées. Cette capacité à combiner les paramètres fait souvent la différence entre un dossier qui aboutit rapidement et un projet qui stagne faute d’un montage financier optimisé.
Raisonner à partir de la mensualité plutôt que du prix d’achat change concrètement la manière de construire un projet immobilier. En croisant revenus, taux d’endettement, durée et apport, chaque emprunteur peut calculer une capacité d’emprunt cohérente avec son budget réel plutôt qu’avec une enveloppe théorique. Ce travail de calcul, souvent affiné avec l’aide d’un courtier, permet d’aborder la recherche d’un bien avec un montant de financement clair et un remboursement mensuel maîtrisé sur toute la durée du crédit.
Sources :
- Rapport Annuel HCSF 2024, Haut Conseil de Stabilité Financière, 2024.
https://www.economie.gouv.fr/files/files/directions_services/hcsf/Rapport%20Annuel%20HCSF%202024.pdf
- Le financement de l’habitat en 2024, ACPR, 2025.
https://acpr.banque-france.fr/system/files/2025-07/20250730_AS174_Financement_habitat_2024.pdf
Cliquer ICI pour lire d’autres articles
de la rubrique Points de vue
|
Sommaires de RiskAssur-hebdo
A la une |