RiskAssur : votre magazine professionnel des risques et des assurances depuis 1994 |
||
|
Il y a, actuellement,
243 internautes qui consultent des articles,
182 094 pages lues aujourd'hui (depuis minuit)
|
Essayer RiskAssur PRIVILEGE,
vous donnant acces a l integralite des archives (plus de 40 000 articles) : cliquez ICI
Assurance décès ou assurance vie : comment les différencier sans se tromper de stratégie ?
Dans le secteur de la prévoyance, deux terminologies semblent parfois se ressembler pour les assurés. Il s’agit de l’assurance de décès et l’assurance vie. Cette similitude linguistique cache pourtant de nombreuses différences relatives aux principes. La première formule met les proches à l’abri d’un événement imprévisible, et l’autre sécurise l’avenir financier. L’incohérence commence bien à cette étape. Comment faire un choix approprié entre l’assurance décès et l’assurance vie ?
L’assurance décès : une protection immédiate contre l’aléa
Le fondement d’une assurance décès est assez simple. Son but est d’offrir une garantie financière aux proches lorsqu’une disparition prématurée se produit.
La convention de prévoyance stipule qu’une rente ou un capital sera versé aux ayants droit. La période concernée est clairement définie dans le contrat. Une assurance décès a par conséquent une durée déterminée comprise entre 5 et 20 ans en fonction du profil du souscripteur.
En cas de décès au cours de la période de couverture, la compagnie d’assurance procède au versement du capital. Par contre, aucune restitution n’est faite quand le souscripteur vit toujours à la fin de la période d’engagement. L’assurance décès se révèle utile pour garantir un prêt immobilier, ou protéger sa petite famille. Certains souscripteurs tels que les dirigeants s’en servent pour mettre leur entreprise à l’abri des risques.
Tout cela permet de comprendre que l’assurance décès est semblable à une cuirasse financière à effet immédiat. Son but n’est pas de faire croître un capital, mais de contrecarrer un risque soudain.
L’assurance vie : un placement financier durable
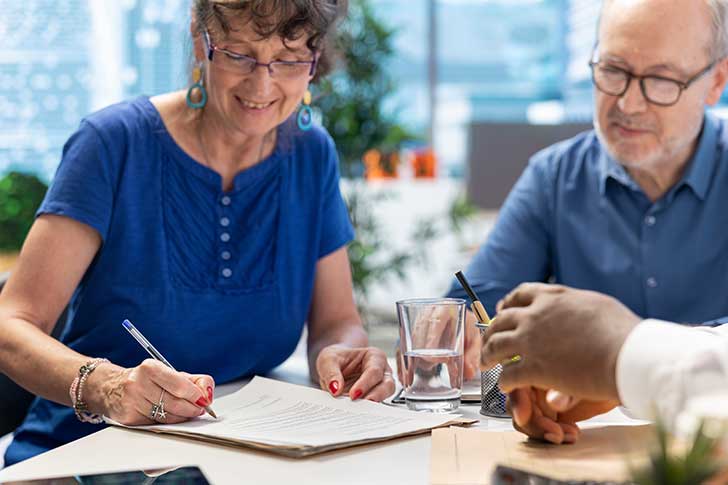
Contrairement à la précédente prévoyance, l’assurance vie n’a pas pour but de vous protéger contre un décès. C’est un instrument grâce auquel épargner et transmettre du patrimoine avec peu de tracasseries. Il est parfaitement adapté aux personnes, qui souhaitent mettre en place des projets de vie durables. Quel est le principe de l’assurance vie ?
Vous placez des sommes d’argent sur un contrat qui peuvent être investies :
- En fonds en euros ;
- En unités de compte.
Selon l’option choisie, le risque est plus ou moins élevé. Le retrait d’une partie ou de tout le capital peut se faire dès que vous le voulez. Tout dépendra aussi des finalités de ces ressources. Elles peuvent être l’achat d’un bien immobilier, le financement d’études, etc. L’assurance vie séduit le grand public par les avantages liés à sa fiscalité. Plus la durée d’engagement est longue, et moins vous êtes imposé. Même lorsque le souscripteur décède, son capital est restitué aux bénéficiaires conformément aux règles fiscales.
Malgré leurs différences de formes, l’assurance décès et l’assurance vie ont pratiquement des finalités identiques. Il s’agit de sécuriser l’avenir. Le premier contrat intervient dans l’urgence, alors que le second prend place sur le long terme. Vous êtes en sécurité d’une part, et bâtissez avec l’autre. Il ne sert pas à grand-chose de vouloir les opposer, car les deux mécanismes peuvent s’intégrer dans une stratégie patrimoniale.
Cliquer ICI pour lire d’autres articles
de la rubrique Points de vue
|
Sommaires de RiskAssur-hebdo
A la une |